APP
 追劇
 好好聽文創
 健康時報
 好享買
重劃土地賣掉可省40%土增稅?先贈與、繼承恐讓優惠泡湯
 立足台灣 放眼天下
好房網News記者蔡佩蓉/綜合報導
依據《土地稅法》第39條之1第1項規定,經重劃的土地,於重劃後第一次移轉時,可減徵土地增值稅40%。所謂「第一次移轉」,除一般買賣外,也包含贈與及繼承等情形。不過,若土地先贈與配偶,或因繼承而移轉,日後再轉手給第三人,是否仍能適用減徵優惠?嘉義市地政處針對三種常見情況進行剖析。
一、贈與配偶並申請不課徵土地增值稅
重劃後的土地贈與配偶時,若申請不課徵土地增值稅,雖然該次贈與屬於第一次移轉,但因「不課徵」僅屬租稅遞延,原應繳納的稅款並未免除,也尚未實際享有減徵40%的優惠。因此,配偶日後再將土地移轉給第三人時,即使已是第二次移轉,仍可適用土地增值稅減徵40%的規定。
二、贈與配偶但未申請不課徵土地增值稅
若重劃後的土地贈與配偶時,未申請不課徵土地增值稅,該次移轉就必須依法課徵土地增值稅,並可適用重劃後第一次移轉減徵40%的優惠。由於減徵優惠已在贈與時使用,因此配偶日後再將土地移轉給第三人時,就不能再次適用減徵40%的規定。
三、因繼承取得重劃後土地
重劃後的土地因繼承而移轉,雖然繼承屬於第一次移轉,但依規定可免徵土地增值稅。由於繼承免稅屬於租稅免除,而非租稅遞延,因此繼承人日後再將土地移轉給第三人時,便不能再適用減徵40%的優惠。
嘉義市地政處表示,重劃後土地能否適用土地增值稅減徵40%的優惠,除了移轉次數,也須視前次移轉的原因及實際課稅情形而定。其中,贈與配偶並申請不課徵土地增值稅,因屬租稅遞延,後續移轉仍可適用減徵優惠;若贈與時已實際享有減徵,或因繼承而免徵土地增值稅,則後續移轉均不得重複適用。
市地重劃是什麼?整合零碎土地、完善都市機能
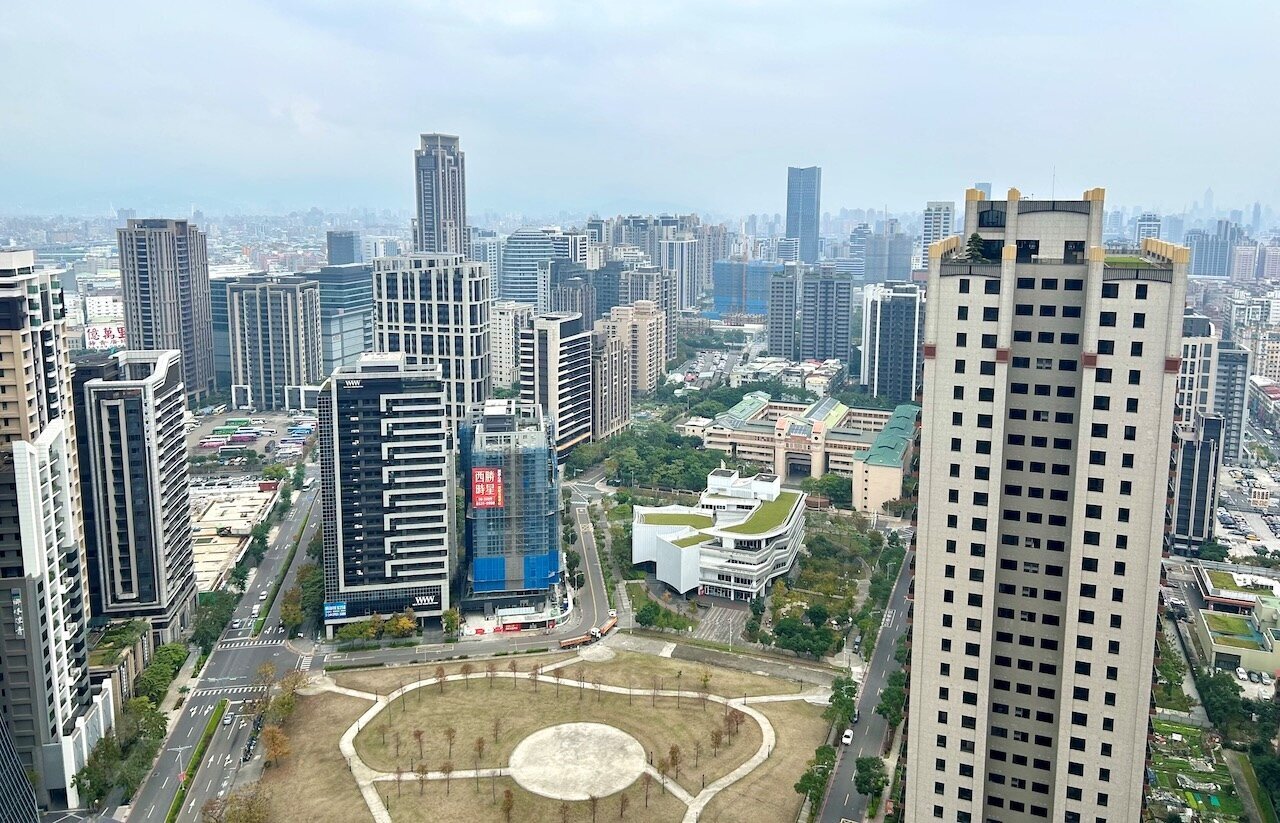
市地重劃是依據都市計畫規劃,針對都市一定範圍內的土地,重新整理地籍與土地權屬的開發方式。重劃完成後,土地不僅能變得較為方整、大小適宜,也能透過道路規劃取得臨路條件,提升土地利用效率,讓土地更符合後續建築及開發需求。
嘉義市地政處指出,市地重劃除了改善土地使用條件,也能帶來以下三大效益:
1、享有租稅優惠:土地所有權人可享有重劃後第一次移轉減徵土地增值稅40%的優惠;重劃期間地價稅全免,重劃完成後,地價稅則可減半徵收兩年。
2、完善公共設施:透過重劃取得道路、公園、學校等公共設施所需土地,改善區域公共建設,讓居民享有更完善的生活服務。
3、提升土地利用效率:將原本形狀不規則、零碎狹小的土地重新整理,使土地更加方整,並具備臨路條件,提升土地開發及建築使用效益。
好好聽文創傳媒股份有限公司
聯絡信箱:[email protected]
公司地址:114 台北市內湖區舊宗路二段 169 號 1 樓
統一編號:83643205
版權所有,非經授權,不許轉載本網站內容
電話:02-7709-9365

Copyright © 2022~2026 好好聽文創傳媒股份有限公司 All Rights Reserved.