 APP
 追劇
 好好聽文創
 健康時報
 好享買
沒開店也算!房屋稅竟被課營業稅率 稅務局親揭「認定關鍵」
 立足台灣 放眼天下
好房網News記者呂詠柔/綜合報導
許多民眾常誤以為房子只要沒有辦理營業登記或者沒有設立實體店面,房屋就能繼續適用較低稅率。苗栗縣稅務局表示,房屋稅是「按房屋實際使用情形」適用相應稅率,只要空間與營業相關,均應按營業用稅率課徵房屋稅。
稅務局進一步表示,所謂的「營業使用」範圍相當廣泛,除了常見的門市店面外,如營利事業內部使用的辦公室、會議室或用來陳列商品的展場,或是純粹用來存放貨物倉庫等,只要場所使用與營業活動相關,即使沒有現場交易或開立發票,均屬營業使用,需依營業用稅率核課房屋稅。
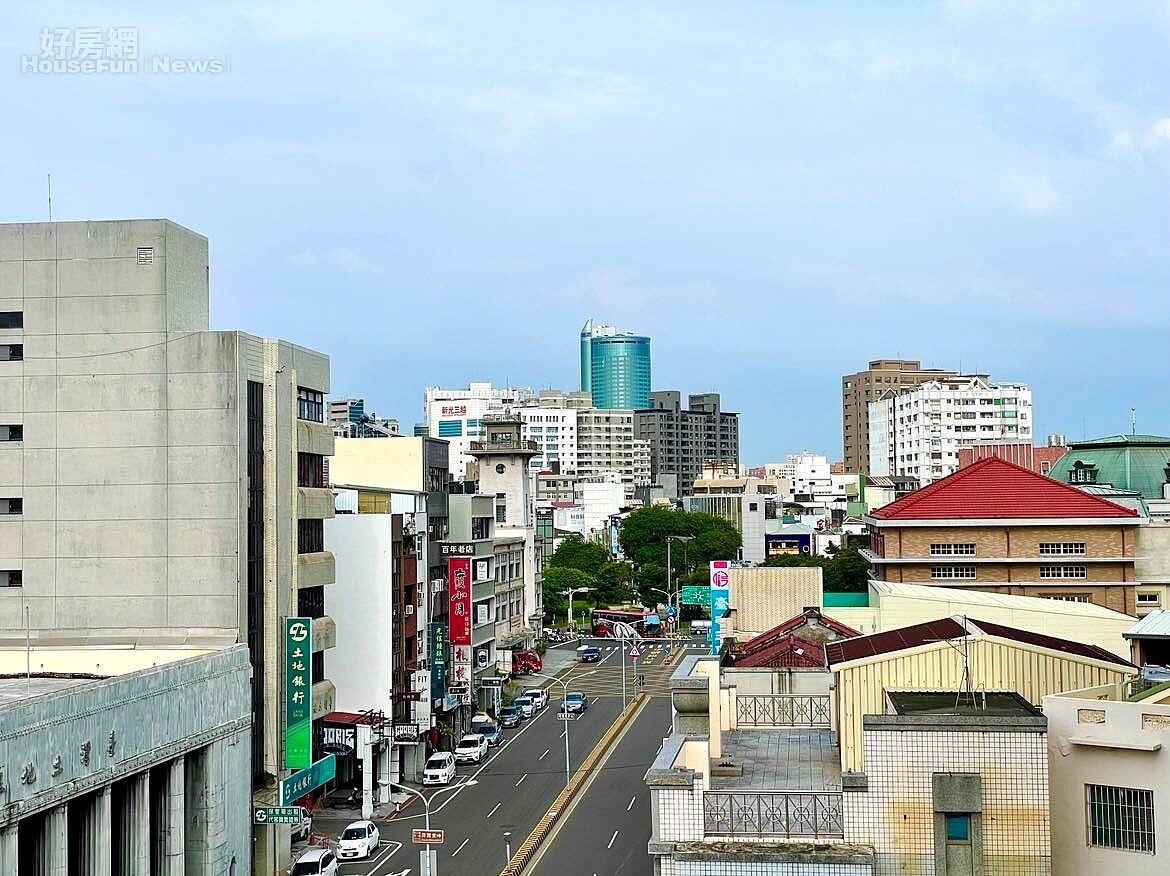
稅務局提醒,房屋實際使用情形若有變動,務必注意申報期限,以免權益受損,住家改為營業(稅額增加),應於使用變更之次期(年)房屋稅開徵40日以前(即3月22日前)主動向稅務局申報,並依適用稅率課徵。
而營業改為住家(稅額減少),若於當期(年)開徵40日以前提出申報,即可自當期(年)起適用較低稅率;若逾期申報,則自申報次期開始適用。
好好聽文創傳媒股份有限公司
聯絡信箱:[email protected]
公司地址:114 台北市內湖區舊宗路二段 169 號 1 樓
統一編號:83643205
版權所有,非經授權,不許轉載本網站內容
電話:02-7709-9365

Copyright © 2022~2026 好好聽文創傳媒股份有限公司 All Rights Reserved.