 APP
 追劇
 好好聽文創
 健康時報
 好享買
青安3.0年底撥貸遞延?留意兩大傳統因素
 立足台灣 放眼天下
好房網News記者王震濂/台北報導
聊到最近的房價與房貸市場,大家關注的焦點絕對離不開剛上路的青安3.0政策。根據財政部發布的最新數據,8 月青安 3.0 首月受理了 4,605 戶,有趣的是,8 月只有完成撥貸的 175 戶中,平均每戶撥貸金額高達 930.9 萬元,不僅比上一代多出百萬元,更刷下了青安系列貸款的新高紀錄,為此財政部長莊翠雲還提出澄清與說明;但專家卻憂心,年底一向是新案交屋與企業融資高峰,銀行的額度往往會先給大宗借款,記得注意三個關鍵,別讓自己交屋關頭被資金鏈卡住。
財政部長莊翠雲在立法院,接受財政部業務審查時表示,青安3.0自8月1日開辦後,8月受理4605件,9月受理3632件,整體申請情況大致平穩。至於實際撥貸進度,截至9月底已有1861件完成撥貸,部分申請案件已陸續完成審核並進入撥款階段。針對受理金額與撥貸金額的落差,莊翠雲說明,銀行受理房貸申請後,仍須進行借款人徵信、不動產估價及授信審核,確認貸款條件與借款人的還款能力,因此受理申請並不代表銀行能立即核貸、撥款。
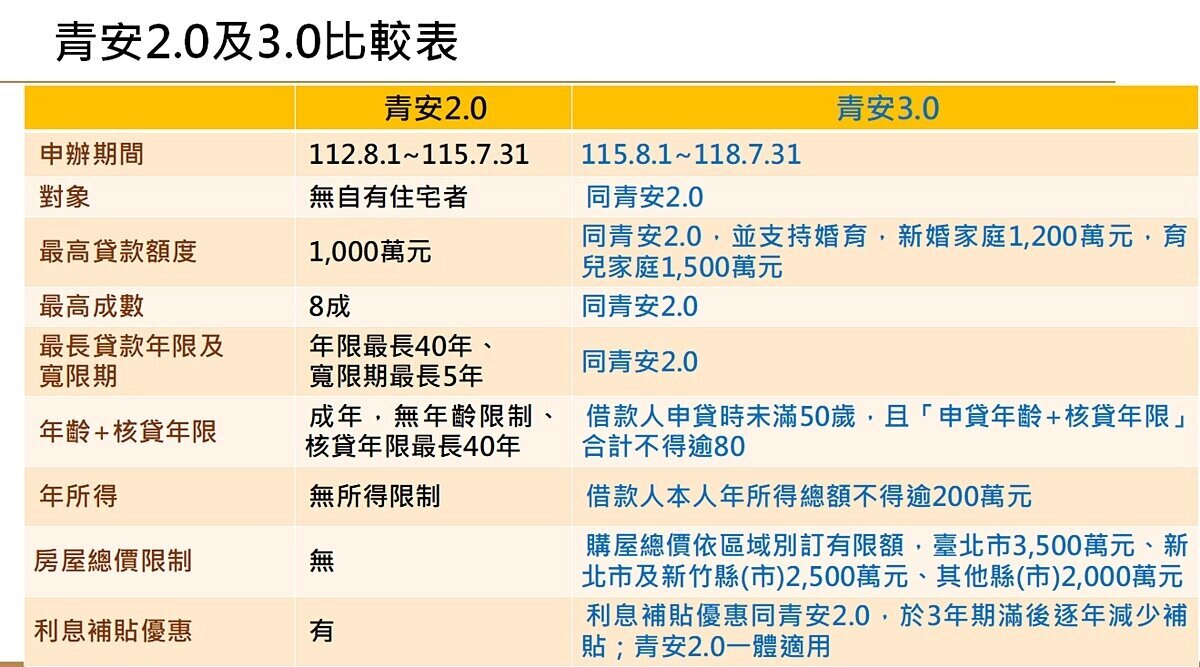
換句話說,青安 3.0 正面臨一個很奇特的轉折點,門檻變高了,進場的總人數減少了,但留下來且順利申貸的人,背負的房貸金額卻比以前更重!其實還有一個關鍵原因,就在於青安 3.0 針對婚育家庭大幅給予權益加碼。
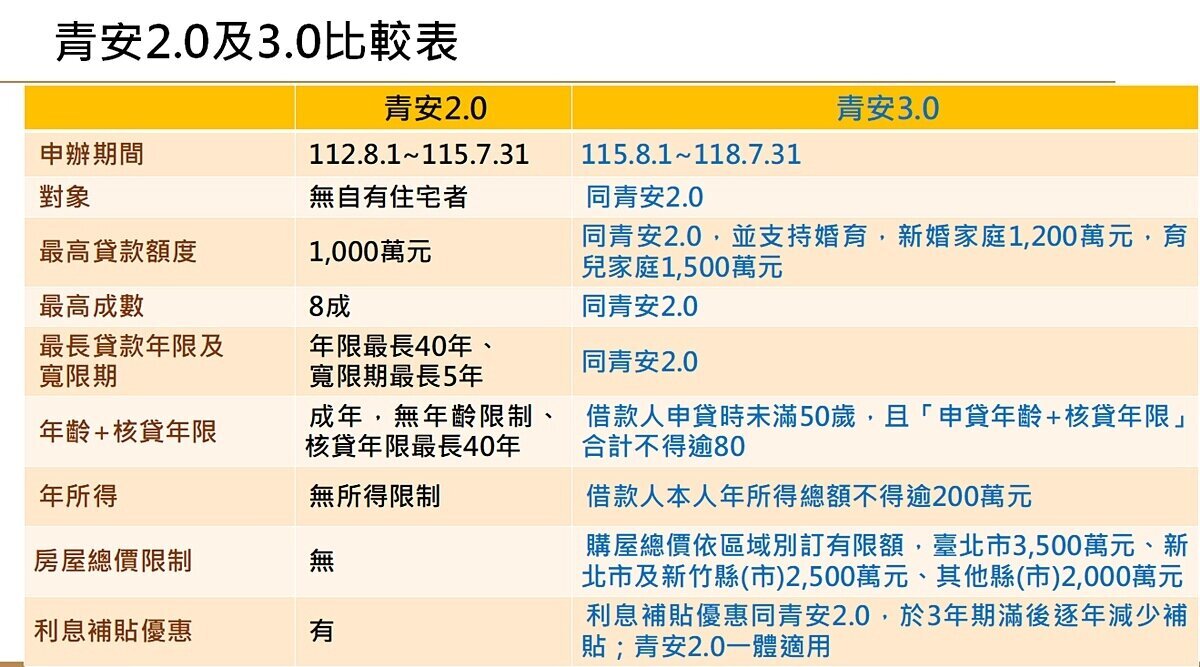
台灣房屋趨勢中心執行長張旭嵐表示,青安3.0設有申貸人年所得低於200萬、年齡未滿50歲的排富及排老條款,對於購屋總價也因地制宜設定上限,總體而言,申貸資格比青安2.0嚴苛許多,加上現今房市景氣仍處於盤整階段,使青安3.0上路首月的表現,無法與青安2.0初期引發的熱潮等量齊觀。
張旭嵐也表示,在青安3.0的 8 月受理的 4,605 件申請案中,有近 1,000 戶是結婚兩年內的新婚家庭或育兒家庭,占比超過兩成。這群婚育族群的平均申貸金額超過 1,100 萬元,相比之下,一般單身或無幼兒戶的平均申貸金額還不到 700 萬元。
至於立委林德福指出,8月受理金額與實際撥貸金額差距明顯,實際撥貸比率僅3.8%,甚至還點出是否因股市吸引大量資金,進而排擠銀行房貸資金,導致撥款進度緩慢的質疑。莊翠雲更特別澄清,實際撥貸率約在 4.1% 左右,主要原因是青安 3.0 增設了排富條款(如借款人個人年所得 200 萬元上限)、年齡加計貸款年限不得超過 80 年,以及台北市 3,500 萬元、新北市與新竹縣市 2,500 萬元的總價限制。
對此,財政部公股銀行在收到送件後,需要花時間進行借款人資格審查、不動產估價與授信審核。8 月的 175 戶只是第一批快速跑完流程的幸運兒;到了 9 月底,累計完成撥貸的案件已經快速成長到 1,861 件,顯示整體審核正陸續歸位。
現今房貸授信在信用管制下仍相對緊縮,張旭嵐提醒,年底新案交屋與企業融資需求都較高,銀行端常會保留額度因應大宗借款,所以即使消費者符合青安3.0的申辦資格,行庫放貸心態依然保守,整體排撥時間也略有拉長,不少行庫已需排隊到明年,大家在簽約買房前,務必將銀行的實際核貸成數、預估撥款時間以及個人備用資金全部算清楚,才不會在交屋關頭被資金鏈卡住!
Q: 申辦青安3.0的排富條款,是以「個人所得」還是「家庭所得」來計算?A: 青安3.0的排富限制僅以借款人「本人」的年所得為準,個人年所得不得超過200萬元。配偶或家庭成員的收入並不會合併計算,因此不影響申貸資格。
Q: 青安3.0的新婚與育兒家庭加碼額度最高是多少?
A: 申請日前2年內結婚的新婚家庭,最高貸款額度提高至1,200萬元;育有未成年子女的家庭,最高貸款額度則可拉高至1,500萬元。
Q: 為什麼青安3.0申請核准後,到真正撥款需要等比較久的時間?
A: 因青安3.0增加了所得、年齡及房屋總價等多重資格審查,銀行需進行詳細的徵信、不動產估價及授信程序。加上整體房貸市場授信偏緊與排撥潮,建議買房時務必預留充足的交屋資金與作業時間。
好好聽文創傳媒股份有限公司
聯絡信箱:[email protected]
公司地址:114 台北市內湖區舊宗路二段 169 號 1 樓
統一編號:83643205
版權所有,非經授權,不許轉載本網站內容
電話:02-7709-9365

Copyright © 2022~2026 好好聽文創傳媒股份有限公司 All Rights Reserved.