APP
 追劇
 好好聽文創
 健康時報
 好享買
特殊產品鑑價很恐怖?首購、換屋想到「這城市」 別踩「購屋地雷」!
 立足台灣 放眼天下
好房網News記者林和謙/宜蘭報導
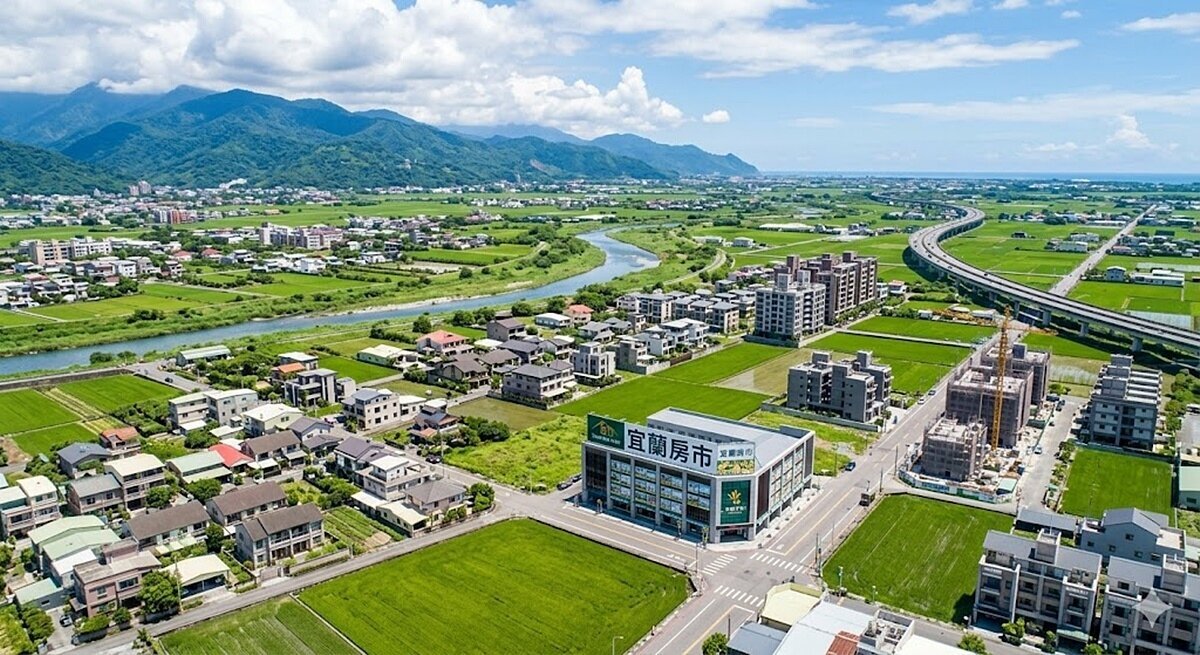
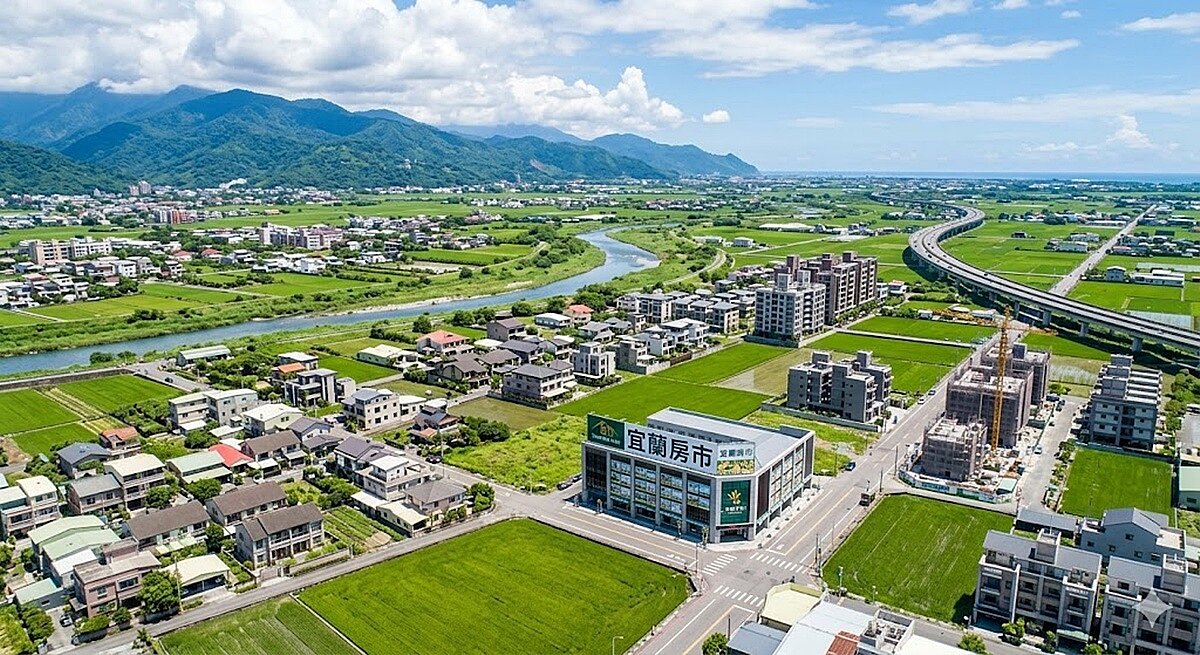
宜蘭這幾年除了吸引一些雙北的自住購屋族,也有不少買度假宅、退休宅的外地客;另外,高鐵延伸宜蘭也增添宜蘭的交通便捷願景及房市利多。不動產講師、宜蘭不動產經紀人及地政士邱明芳為大家整理,首購族或換屋族想在宜蘭買房時的實務財務試算與相關建議,另外,一些特殊產品的銀行鑑價可能會頗低,都需要格外注意與謹慎。
邱明芳以總價1,000 萬元房產為例,在目前銀行限貸與信用管制政策下,購屋資金建議分為「自備款與交易成本」與「每月房貸負擔」兩大區塊做規劃:
(一)「自備款與交易成本」
1.購屋初期資金需求(開工與交屋前):購屋自備款為房屋總價25%~30%,也就是要準備250萬~300萬元,以防範銀行鑑價保守或成數受限(僅核貸7成)。2.依房屋評定現值與移轉登記計算,大約準備5萬~8萬元包含契稅、地政登記規費、印花稅及代書費...等費用。
3.裝修與家具家電:依屋況(新成屋/中古屋),準備50萬~100萬元,可進行中古屋防水或重拉線路來預留預算。4.緊急預備金:建議預留3至6個月的生活費以及房貸費用15萬~30萬元,確保交屋後現金流不受突發狀況影響;建議首購族準備約320萬~438萬元最低購屋現金儲備。
(二)每月房貸與收支比試算:假設貸款總額 700 萬元(貸款 7 成),貸款年利率2.9%、貸款年限30 年(本息均攤),每月房貸本利攤還:約 29,139 元,依房貸月負擔不超過家庭總收入 的三分之一至二分之一的原則,建議家庭每月淨收入至少達6萬至9萬元。
邱明芳並提出幾個財務避雷指南,避免以「成交價」當作「銀行鑑價」;他說,宜蘭部分區域或特定產品(如農舍、特定農村聚落建地、高齡中古屋),銀行的鑑價可能會低於市場成交價,務必在簽約前,向銀行進行預估鑑價,並於買賣契約中加註「房貸成數不足之解約條款」(需要雙方合意)。
也需要釐清土地分區對貸款的影響,邱明芳表示,若買到農舍、工業宅或特定農業區建物,銀行的核貸成數與利率條件通常較一般都市計劃區住宅(如宜蘭市、羅東鎮市區住宅)更為嚴格。此外,也要加算北宜通勤隱形成本,若為台北—宜蘭跨區通勤族,除了房貸外,還必須將開車油資、客運月票或未來高鐵/台鐵通勤費用計入每月固定開銷。
好好聽文創傳媒股份有限公司
聯絡信箱:[email protected]
公司地址:114 台北市內湖區舊宗路二段 169 號 1 樓
統一編號:83643205
版權所有,非經授權,不許轉載本網站內容
電話:02-7709-9365

Copyright © 2022~2026 好好聽文創傳媒股份有限公司 All Rights Reserved.