APP
 追劇
 好好聽文創
 健康時報
 好享買
銀行放款比創6年新高 房貸市場二大衝擊浮現
 立足台灣 放眼天下
好房網News記者王震濂/台北報導
中央銀行將於2026年9月17日召開第3季理監事會議。受主計總處公布8月消費者物價指數(CPI)年增率2.04%突破警戒線、服務類通膨達2.47%及國際通膨推力影響,金融圈評估央行調升半碼(0.125個百分點)至2.125%機率顯著升溫。此外,金管會統計7月底本國銀行放款餘額衝上48.8兆元,國銀存放比攀至72.96%創近6年新高,市場資金偏緊已推升實際借貸成本,成為七都熱門行政區購屋族,不得不得密切關注的金融風險。
以8月中旬以來的多家金控法說會觀察,多家金控高層不約而同都談及目前市場資金偏緊現象,銀行業者私下表示,已陸續調整存款與放款利率。大型民營金控業者不諱言,台灣央行雖然還沒動作,但市場利率已經往上走。
央行重貼現率2024年3月升息半碼至2%,迄今已「連九凍」維持於2%。(銀行示意圖)圖/台灣房屋提供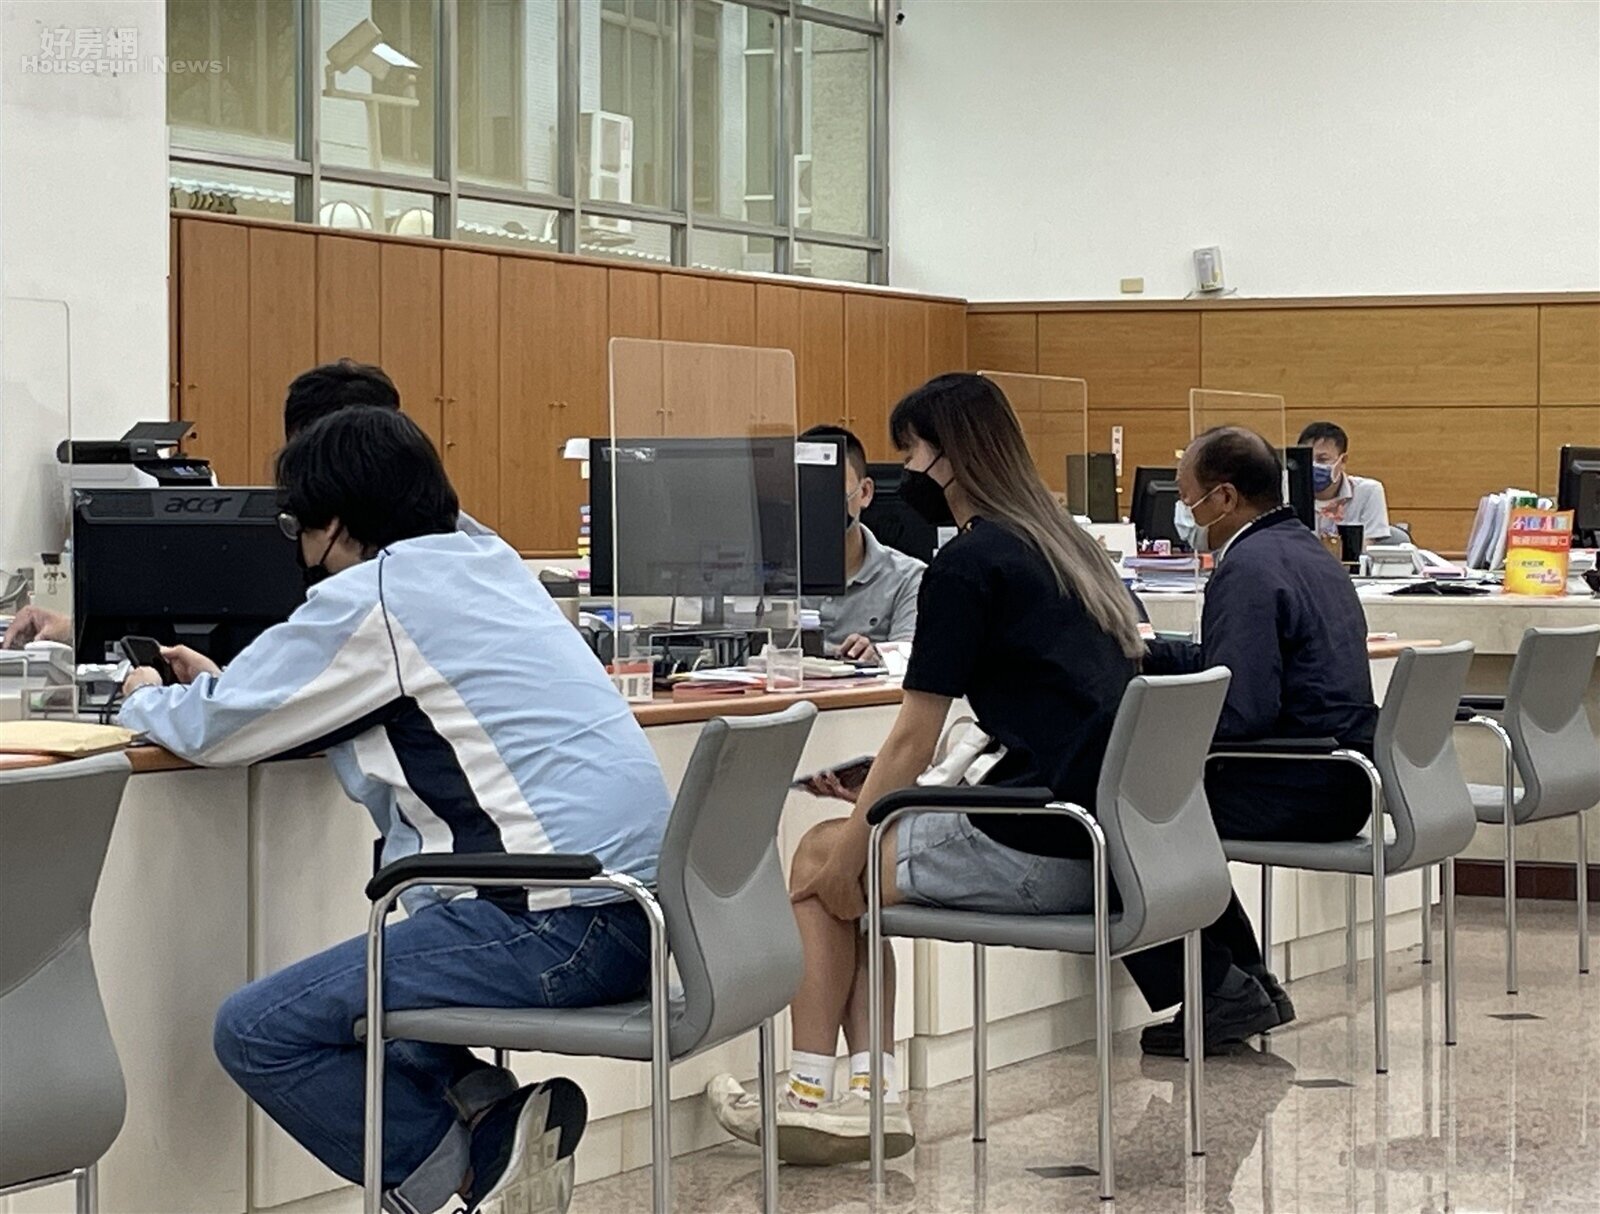
中信金總經理高麗雪曾表示針對目前放款狀況,提及2026年光上半年放款增額,已經超越去年全年,若是包括房貸、外幣放款、企業放款與個人信貸等項目,金額恐怕已經來到新台幣5000億元,而這個數字,已超越去年全年增量4000億元,創下中信銀紀錄以來最大量。
不僅如此,觀察金管會統計,全體本國銀行7月底放款餘額達48.8兆元,月增1兆399億元,增額創史上單月新高,放款餘額年增12.01%,高於同期存款餘額年增9.6%,顯示放款成長速度高於存款,推升國銀7月底存放比至72.96%,創下近6年新高。
面對金融圈預期央行升息半碼與資金緊縮現況,網路地產王總經理陳韻如指出,對房貸市場的實質衝擊,可歸納為二大面向:
●購屋負擔增加:若基準利率調升0.125個百分點,千萬房貸以30年期計算,每年利息支出將增加約數萬元,直接加重買方支付數量。
●申貸門檻提高:國銀存放比攀升至72.96%,加上《銀行法》第72條之2天花板限制,可預想銀行審核房貸條件,將更加嚴苛,審算與核貸時間拉長。
除了升息與否,被視為史上最嚴的第7波選擇性信用管制即將屆滿2年,雖然央行關注的重要指標、不動產貸款集中度下探逾20年低點,這讓房市管制是否有機會鬆綁備受矚目,不過學者專家認為,即便鬆綁,幅度也相當有限。
馨傳不動產智庫執行長何世昌就點出,即便9月17日央行調整了房市管制,以之前多個會議中,央行官員的說法觀察,儘管央行沒有明說,房價仍處高檔的情況下,推測僅會是小幅度放寬,想要進一步加速央行鬆綁,恐怕就得如同央行提及的,如果建商合理降價,促使房價持續修正。
至於申貸族與置產者,陳韻如提醒,這時候務實應對策略,就該面對升息預期與資金緊縮現況,實際的做法,包括在簽訂合約時必須加入「貸款不成之退回條款」或延長交屋撥款期、預留至少半碼至一碼的升息緩衝空間等等,防範銀行因放款水位滿載而延遲撥款。
在最後一季金融環境趨緊的轉折點上,陳韻如點出,拉長資金籌備期、保持資產流動性,尤其精算升息後的各項財務風險,才是當前房市博弈中的避險關鍵。
Q: 央行若於9月升息半碼,對正在申請房貸的首購族有何影響?
A: 升息半碼(0.125%)將使房貸年利率同步調高,增加每月利息負擔;同時因國銀存放比高企,銀行審查拉長且放款條件趨嚴,建議申貸族需準備更充裕的自備款與成數緩衝空間。
Q: 不動產貸款集中度降至20年新低,房市管制會大舉鬆綁嗎?
A: 專家評估鬆綁機率極低。雖然7月集中度降至34.44%,但因整體房價仍處高檔,央行即便調整政策也僅會進行微幅局部優化,不會出現大幅放寬或景氣反轉現象。
Q: 在銀行資金偏緊的環境下,交屋申貸應注意哪些事項?
A: 應提早2至3個月向多家銀行詢價與送審,並在買賣合約中註明撥款期限彈性條款;同時算足升息後的負擔能力,避免因銀行核貸成數不足或利率上浮而產生違約風險。
好好聽文創傳媒股份有限公司
聯絡信箱:[email protected]
公司地址:114 台北市內湖區舊宗路二段 169 號 1 樓
統一編號:83643205
版權所有,非經授權,不許轉載本網站內容
電話:02-7709-9365

Copyright © 2022~2026 好好聽文創傳媒股份有限公司 All Rights Reserved.